Les régimes micro et les seuils d’imposition font l’objet d’une actualisation triennale destinée à tenir compte de l’évolution des recettes des contribuables.
Dans une mise à jour publiée le 19 août 2026, l’administration fiscale a actualisé sa doctrine pour la période 2026-2028 et intégré plusieurs réformes récentes.
Pour les BIC, les nouveaux plafonds s’établissent notamment à :
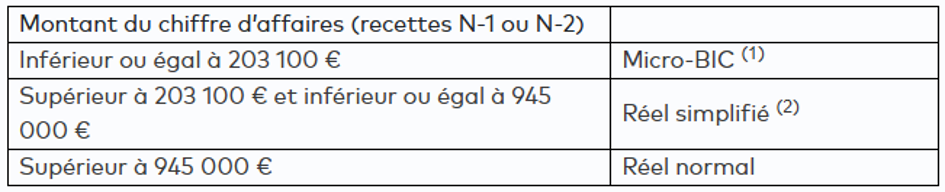
- Entreprises dont le commerce principal est de vendre des marchandises, objets, fournitures et denrées à emporter ou à consommer sur place ou de fournir le logement, à l’exclusion de la location directe ou indirecte de locaux d’habitation meublés ou destinés à être loués meublés :
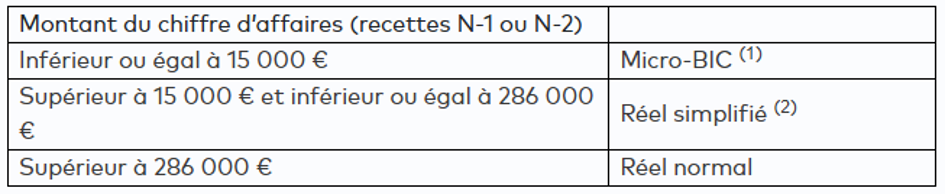
- Entreprises dont l’activité principale est de louer directement ou indirectement des meublés de tourisme non classés :
- Autres entreprises (dont location meublée hors meublés de tourisme non classés) :
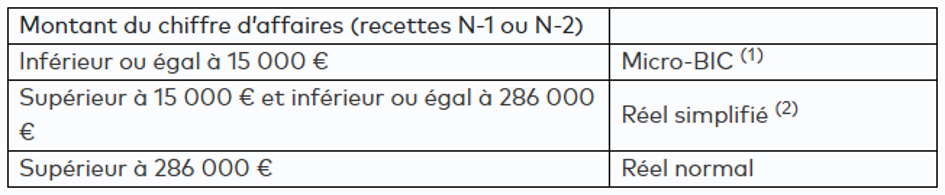
(1) Option possible pour le réel simplifié.
(2) Option possible pour le réel normal.
Pour les BNC, les nouveaux plafonds s’établissent notamment à :
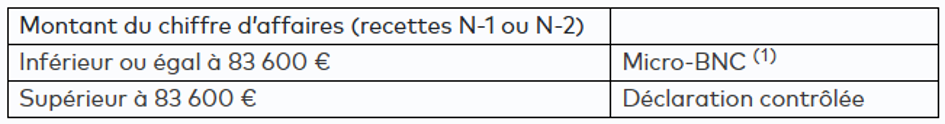
(1) Option possible pour la déclaration contrôlée.
Pour les BA, les nouveaux plafonds s’établissent notamment à :
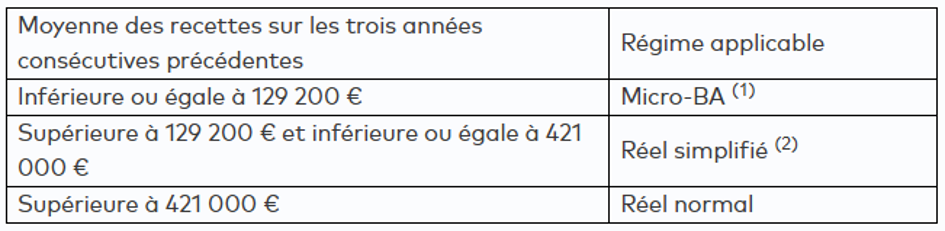
(1) Option possible pour le réel simplifié.
(2) Option possible pour le réel normal.
Un point de vigilance est donc nécessaire pour vérifier l’impact de ces nouveaux seuils pour identifier les éventuelles sorties de régimes micro et/ou d’adapter les choix fiscaux des clients.