Le 150-0 B ter 2026 impose désormais un taux de réinvestissement de 70 % contre 60 % auparavant. La loi de finances pour 2026 a modifié en profondeur le dispositif d’apport-cession prévu à l’article 150-0 B ter du Code général des impôts. Parmi les changements les plus significatifs pour les dirigeants qui cèdent leur entreprise figure le relèvement du seuil minimal de réinvestissement : de 60 %, il passe désormais à 70 % du produit de cession net. Cette modification, applicable aux cessions réalisées à compter du 21 février 2026, change concrètement les montants qui doivent obligatoirement être réemployés dans des actifs éligibles pour maintenir le report d’imposition.
150-0 B ter 2026 : Le relèvement du seuil de réinvestissement : ce que dit la loi
L’ancienne règle des 60 %
Jusqu’au 20 février 2026 inclus, le dispositif 150-0 B ter imposait à la holding bénéficiaire de l’apport de réinvestir au minimum 60 % du prix de cession dans des actifs éligibles dans un délai de deux ans suivant la cession. Cette fraction correspondait au réemploi économique exigé par l’administration fiscale pour justifier que la cession n’avait pas pour objectif principal d’appréhender le produit de vente en franchise d’impôt, mais bien de réinvestir dans l’économie réelle.
Les 40 % restants pouvaient, dans ce cadre, être librement gérés par la holding sans contrainte de réemploi : placements financiers, liquidités, actifs immobiliers ou distribution aux associés selon les règles de la société.
Depuis la loi de finances 2026 : 70 % minimum
Depuis le 21 février 2026, le seuil est fixé à 70 % du produit de cession net de frais. Le délai de réemploi est simultanément allongé : il passe de deux ans à trois ans à compter de la date de cession des titres apportés. Ces deux modifications s’appliquent conjointement à toutes les cessions réalisées à partir de cette date, y compris lorsque l’apport des titres à la holding est antérieur au 21 février 2026.
Impact chiffré selon la taille de la cession
L’augmentation du seuil de 60 % à 70 % peut paraître limitée en apparence. Dans les faits, elle représente des montants substantiels pour les cessions de taille significative.
Exemples comparatifs avant et après réforme
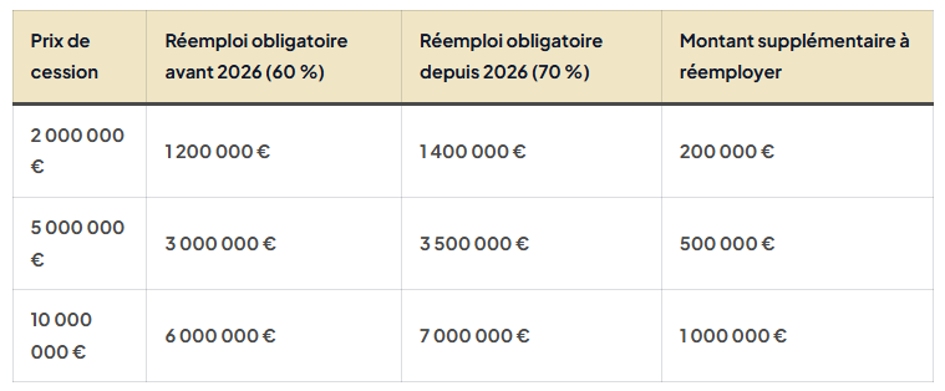
Pour une cession à 5 millions d’euros, 500 000 euros supplémentaires doivent trouver un emploi dans des actifs éligibles. Ne pas les réemployer correctement expose au risque de chute partielle ou totale du report d’imposition, avec une taxation immédiate de la plus-value concernée.
Le délai de 3 ans : contrainte et opportunité
L’allongement du délai de réemploi à trois ans est une mesure plus favorable que le relèvement du seuil. Il offre aux dirigeants un horizon plus large pour identifier, analyser et souscrire aux véhicules d’investissement éligibles. Il permet notamment de sélectionner des fonds de capital-investissement en cours de constitution, de répartir les engagements dans le temps, et d’éviter les décisions précipitées sous contrainte calendaire.
Quels actifs entrent dans le calcul des 70 % ?
Les actifs éligibles au réemploi après la réforme
Les actifs éligibles au titre du réemploi 150-0 B ter incluent notamment : les souscriptions au capital de sociétés opérationnelles soumises à l’IS non cotées, les souscriptions de parts ou actions de fonds communs de placement à risques (FCPR), de fonds professionnels de capital investissement (FPCI), de sociétés de libre partenariat (SLP) ou de sociétés de capital-risque (SCR), ainsi que les acquisitions de titres de PME opérationnelles répondant aux critères du BOFiP.
Ce qui ne compte plus : l’immobilier définitivement exclu
La loi de finances 2026 exclut explicitement les investissements à dominante immobilière. Les sociétés civiles immobilières (SCI), les SCPI, les OPCI et tout véhicule dont l’objet principal est l’acquisition ou la gestion d’actifs immobiliers sont désormais inéligibles au réemploi. Pour une analyse complète de cette exclusion, voir notre article dédié à l’exclusion de l’immobilier du 150-0 B ter.
Adapter sa stratégie de réemploi avec les nouvelles règles
Face à un seuil de 70 % et à des actifs éligibles recentrés sur l’économie réelle, la construction du portefeuille de réemploi devient une étape stratégique à part entière. Elle nécessite d’identifier en amont des véhicules d’investissement compatibles avec le profil de risque du dirigeant, son horizon de sortie et les contraintes de conservation désormais fixées à 5 ans. Cette planification doit idéalement débuter 18 à 24 mois avant la date de cession envisagée.